بقلم:
قد يتحول تراكم الديون إلى مصدر ضغط يومي، خاصة عندما يذهب جزء كبير من الدخل إلى الأقساط والفوائد، ولا يتبقى ما يكفي لتغطية الاحتياجات الأخرى. ومع مرور الوقت، قد تشعر بأنك تعمل باستمرار دون أن تقترب من التخلص من التزاماتك المالية.
لكن الخروج من هذه الدائرة لا يبدأ بالضرورة براتب أعلى أو مبلغ كبير من المال. بل يبدأ بفهم وضعك المالي، ومعرفة المبالغ المستحقة عليك، ثم اختيار طريقة مناسبة للسداد والالتزام بخطة واقعية.
إذا كنت تبحث عن كيفية سداد الديون دون الوقوع في اقتراض جديد، فهناك خطوات عملية تساعدك على تنظيم التزاماتك وتقليلها تدريجياً. ستتعرف في هذا الدليل على طريقة ترتيب الديون، والفرق بين كرة الثلج والانهيار الجليدي، وكيفية إعداد ميزانية تساعدك على السداد، إلى جانب التفاوض مع الدائنين وزيادة دخلك وتكوين احتياطي للطوارئ.
الهدف ليس التخلص من الديون في أسرع وقت بأي ثمن، بل الوصول إلى خطة تستطيع الاستمرار فيها دون التضحية باحتياجاتك الأساسية أو تعريض نفسك لمشكلة مالية أكبر.
1. احصر جميع ديونك واعرف حجم المشكلة
قبل أن تبدأ في سداد الديون، تحتاج إلى معرفة حجم المبالغ التي تدين بها والجهات التي تطالبك بها. قد تبدو هذه الخطوة مزعجة، لكنها الأساس الذي ستبني عليه خطتك بالكامل.
تجاهل كشوف الحساب أو الاكتفاء بتذكر الأقساط الشهرية لا يمنحك صورة واضحة عن وضعك المالي. فقد يكون لديك قرض شخصي، وبطاقة ائتمانية، وقسط سيارة، ومبلغ مستحق لأحد الأقارب، وكل التزام منها له شروط ومواعيد مختلفة.
اكتب جميع الديون في قائمة واحدة
خصص بعض الوقت لمراجعة كشوف الحساب والعقود والإشعارات المالية، ثم اجمع كل الالتزامات في جدول واحد.
يمكنك استخدام ورقة أو جدول Excel، على أن تسجل المعلومات التالية لكل دين:
- اسم البنك أو الجهة الدائنة.
- المبلغ المتبقي من الدين.
- نسبة الفائدة أو تكلفة التمويل.
- الحد الأدنى للقسط الشهري.
- تاريخ استحقاق الدفعة.
- أي رسوم أو غرامات تأخير مستحقة.
لا تنسَ الديون الشخصية التي اقترضتها من الأصدقاء أو أفراد العائلة، حتى لو لم تكن مرتبطة بفائدة أو موعد سداد رسمي.
احسب إجمالي المبالغ المستحقة
بعد جمع المعلومات، احسب إجمالي الديون، ثم اجمع الأقساط الشهرية المطلوبة منك.
على سبيل المثال، افترض أن لديك ثلاثة التزامات:
| نوع الدين | المبلغ المتبقي | القسط الشهري |
|---|---|---|
| بطاقة ائتمانية | 600 | 60 |
| قرض شخصي | 2,000 | 150 |
| قرض سيارة | 4,500 | 220 |
| الإجمالي | 7,100 | 430 |
الأرقام هنا افتراضية للتوضيح، ويمكنك استبدالها بمبالغك الفعلية وبعملتك المحلية.
ستساعدك هذه القائمة على معرفة مقدار الدخل الذي يذهب إلى الديون، وتحديد الالتزامات التي تحتاج إلى اهتمام أكبر.
لا تتعامل مع جميع الديون بالطريقة نفسها
ليست كل الديون متساوية في التكلفة أو العواقب. فقد يكون أحدها مرتفع الفائدة، بينما يرتبط آخر بضمان أو أصل قد تتعرض لخسارته عند عدم السداد.
لذلك، لا تعتمد على حجم الدين وحده عند تحديد الأولويات. انتبه أيضاً إلى الفوائد، ومواعيد الاستحقاق، والعواقب المحتملة للتأخر، والشروط القانونية المرتبطة بكل التزام.
بعد أن أصبحت لديك صورة واضحة، حان وقت منع المشكلة من التوسع.
2. أوقف تراكم الديون قبل البدء في سدادها
من الصعب تقليل الديون إذا كنت تستمر في إضافة التزامات جديدة كل شهر. تخيل أنك تحاول تفريغ وعاء من الماء بينما يستمر الصنبور في ملئه. مهما بذلت من جهد، ستظل المشكلة قائمة.
لهذا السبب، يجب أن تكون أولويتك هي إيقاف الاقتراض غير الضروري، والتحكم في الإنفاق الذي يجعلك تعتمد على الأموال المقترضة لتغطية نمط حياتك المعتاد.
قلل استخدام البطاقات الائتمانية
إذا كنت تستخدم البطاقة الائتمانية لشراء أشياء لا تستطيع دفع ثمنها من دخلك الحالي، فمن الأفضل أن توقف هذا الاستخدام مؤقتاً حتى تستعيد السيطرة على ميزانيتك.
يمكنك البدء بخطوات بسيطة:
- احذف بيانات البطاقة المحفوظة في تطبيقات التسوق.
- تجنب استخدامها للمشتريات الترفيهية والكماليات.
- لا تستخدمها لتغطية المصاريف اليومية إذا كان ذلك سيزيد رصيدك المستحق.
- راجع شروط البطاقة والرسوم قبل اتخاذ قرار إلغائها أو تجميدها.
لا يعني ذلك أن عليك إلغاء كل بطاقة فوراً، فقد تكون هناك التزامات أو آثار تعاقدية يجب فهمها أولاً. المهم هو عدم تحويل البطاقة إلى مصدر مستمر للاقتراض الجديد.
فرّق بين الضروريات والرغبات
قبل أي عملية شراء، اسأل نفسك سؤالاً بسيطاً: هل أحتاج إلى هذا الشيء الآن، أم يمكنني تأجيله؟
قسّم مصروفاتك إلى ثلاث مجموعات:
- الضروريات: السكن والطعام والعلاج والمواصلات والفواتير الأساسية.
- الالتزامات: الأقساط والديون والمبالغ المستحقة.
- الكماليات: المشتريات غير الضرورية والاشتراكات والترفيه الذي يمكن تقليله.
لا تحتاج إلى إلغاء جميع الأنشطة التي تستمتع بها، لكن من المهم تقليل المصروفات التي لا تضيف قيمة حقيقية إلى حياتك خلال فترة السداد.
تجنب الاقتراض لسداد اقتراض آخر دون دراسة
قد يبدو الحصول على قرض جديد لتسديد عدة ديون حلاً سهلاً، لكنه ليس دائماً الخيار الأفضل. فإذا كانت تكلفة القرض الجديد أعلى، أو كانت مدته أطول بكثير، فقد تجد نفسك تدفع أكثر رغم انخفاض القسط الشهري.
لا تفكر في توحيد الديون إلا بعد مقارنة الفائدة والرسوم والمدة الإجمالية وشروط الضمان، والتأكد من أن الحل الجديد يحسن وضعك فعلاً.
3. اختر أفضل طريقة لسداد الديون
بعد حصر الديون وإيقاف تراكمها، تأتي الخطوة الأهم: تحديد الدين الذي ستبدأ بسداده.
هناك طريقتان شائعتان لتنظيم عملية السداد، هما طريقة كرة الثلج وطريقة الانهيار الجليدي. تختلف كل واحدة منهما في ترتيب الديون، ولكل منهما مزايا وعيوب.
طريقة كرة الثلج – ابدأ بأصغر دين
تعتمد طريقة كرة الثلج على ترتيب الديون من الأصغر إلى الأكبر، بغض النظر عن نسبة الفائدة.
تعمل هذه الطريقة وفق الخطوات التالية:
- اكتب جميع ديونك ورتبها حسب المبلغ المتبقي.
- ادفع الحد الأدنى المطلوب من كل دين مستحق.
- خصص أي مبلغ إضافي تستطيع توفيره لسداد أصغر دين.
- بعد تسديده بالكامل، أضف المبلغ الذي كنت تدفعه له إلى الدفعة المخصصة للدين التالي.
- كرر العملية حتى تتخلص من جميع الديون.
تكمن قوة هذه الطريقة في أنها تمنحك نتائج ملموسة خلال فترة أقصر عندما يكون لديك دين صغير يمكن إغلاقه سريعاً.
فعندما تنتهي من أول التزام، تشعر بالتقدم، وتصبح أكثر قدرة على الاستمرار في الخطة.
لكن هناك نقطة مهمة: إذا كان الدين الأصغر منخفض الفائدة، بينما يوجد دين آخر مرتفع الفائدة، فقد تدفع تكلفة إجمالية أكبر مقارنة بطريقة الانهيار الجليدي.
طريقة الانهيار الجليدي – ابدأ بأعلى فائدة
تركز طريقة الانهيار الجليدي على ترتيب الديون حسب نسبة الفائدة، من الأعلى إلى الأقل.
بدلاً من البدء بأصغر مبلغ، توجه أموالك الإضافية نحو الدين الذي يفرض عليك أعلى تكلفة تمويل، مع الاستمرار في دفع الحد الأدنى لبقية الديون.
اتبع الخطوات التالية:
- اكتب نسبة الفائدة لكل دين.
- رتب الديون من أعلى نسبة إلى أقل نسبة.
- ادفع الحد الأدنى المستحق لجميع الديون.
- وجه المبلغ الإضافي إلى الدين صاحب أعلى فائدة.
- بعد إغلاقه، انتقل إلى الدين التالي في القائمة.
الميزة الأساسية لهذه الطريقة أنها تستهدف الديون الأكثر تكلفة أولاً، ولذلك قد تساعدك على تقليل إجمالي الفوائد التي تدفعها بمرور الوقت.
لكنها قد تحتاج إلى صبر أكبر، خاصة إذا كان الدين الأعلى فائدة كبيراً ويستغرق وقتاً طويلاً قبل إغلاقه.
أي الطريقتين أفضل لوضعك المالي؟
يعتمد الاختيار على أولوياتك وقدرتك على الالتزام.
| المقارنة | كرة الثلج | الانهيار الجليدي |
|---|---|---|
| ترتيب السداد | أصغر دين أولاً | أعلى فائدة أولاً |
| الميزة الأساسية | نتائج نفسية سريعة | تقليل تكلفة الفوائد غالباً |
| التحدي | قد تدفع فوائد أكثر | قد يتأخر أول انتصار |
| تناسب من | يحتاج إلى دافع مستمر | يركز على تقليل التكلفة |
إذا كنت تحتاج إلى نتائج سريعة تشجعك على الاستمرار، فقد تناسبك كرة الثلج. أما إذا كان هدفك تقليل الفوائد قدر الإمكان، فقد تكون طريقة الانهيار الجليدي أفضل.
في الحالتين، استمر في دفع الحد الأدنى المطلوب من الديون الأخرى، ولا تهمل الأقساط التي قد يؤدي التأخر فيها إلى غرامات أو عواقب قانونية.
يمكنك الاطلاع على شرح الطريقتين من مكتب الحماية المالية للمستهلك الأمريكي (CFPB)، وهو مصدر يوضح كيفية ترتيب الديون واختيار استراتيجية السداد المناسبة.
4. ضع ميزانية شهرية مخصصة لسداد الديون
اختيار طريقة السداد وحده لا يكفي. أنت بحاجة إلى معرفة المبلغ الذي تستطيع تخصيصه كل شهر دون التأثير سلباً في احتياجاتك الأساسية.
هنا تأتي أهمية الميزانية الشخصية، فهي تساعدك على تحديد وجهة دخلك بدلاً من ترك المصروفات تتراكم دون متابعة.
احسب دخلك ومصروفاتك الأساسية
ابدأ بتسجيل جميع مصادر الدخل الشهرية، سواء كان راتباً ثابتاً أو دخلاً إضافياً من عمل جانبي.
بعد ذلك، احسب مصروفاتك الأساسية مثل:
- الإيجار أو تكاليف السكن.
- الطعام والاحتياجات المنزلية.
- الكهرباء والماء والاتصالات.
- المواصلات.
- العلاج والاحتياجات الصحية.
- الأقساط والالتزامات الضرورية الأخرى.
المبلغ المتبقي بعد هذه النفقات هو نقطة البداية لتحديد ما يمكنك تخصيصه لسداد الديون، مع مراعاة الاحتياجات غير الشهرية والمصاريف المفاجئة.
قلل النفقات دون حرمان مبالغ فيه
راجع مصروفاتك خلال الشهرين أو الثلاثة أشهر الماضية، وابحث عن الأمور التي يمكنك تقليلها.
قد تكتشف أنك تدفع مقابل اشتراكات لا تستخدمها، أو تشتري وجبات جاهزة بشكل متكرر، أو تنفق مبالغ صغيرة على مشتريات غير مخطط لها.
بدلاً من إلغاء كل ما تستمتع به، حدد مبلغاً محدوداً للترفيه والمشتريات الشخصية. فالميزانية القاسية التي لا تستطيع الالتزام بها قد تجعلك تتخلى عن الخطة بعد فترة قصيرة.
خصص مبلغاً واضحاً للسداد
بعد حساب دخلك ونفقاتك، حدد المبلغ الذي ستدفعه للديون كل شهر.
على سبيل المثال، إذا كان دخلك الشهري 1,500 وحدة نقدية، وكانت نفقاتك الأساسية 900، والأقساط الدنيا لجميع الديون 300، فسيتبقى لديك 300 وحدة نقدية قبل احتساب أي احتياطي أو مصروفات غير منتظمة.
لا يعني ذلك أن عليك توجيه المبلغ المتبقي بالكامل إلى الدين. راجع احتياجاتك الفعلية، واحتفظ بمبلغ مناسب للطوارئ، ثم خصص الفائض للسداد الإضافي.
إذا كنت تحتاج إلى طريقة أكثر تفصيلاً لتنظيم دخلك، يمكنك الاستفادة من دليل كيفية إعداد الميزانية الشخصية لتحقيق أهدافك المالية.
راجع الميزانية كل شهر
قد تتغير نفقاتك أو دخلك من شهر إلى آخر. لذلك، لا تتعامل مع الميزانية على أنها خطة ثابتة لا تقبل التعديل.
في نهاية كل شهر، راجع المبلغ الذي سددته، والرصيد المتبقي، وأي مصروفات غير متوقعة ظهرت. ثم عدّل خطتك بما يتناسب مع وضعك الجديد.
5. تفاوض مع البنوك والدائنين لتخفيف عبء السداد
إذا أصبحت الأقساط أكبر من قدرتك المالية، فلا تنتظر حتى تتراكم المتأخرات. التواصل المبكر مع البنك أو الجهة الدائنة قد يتيح لك معرفة الخيارات المتاحة قبل تفاقم المشكلة.
قد تكون هناك إمكانية لإعادة جدولة الأقساط، أو تعديل موعد الاستحقاق، أو تخفيض بعض الرسوم، أو الاتفاق على خطة دفع مختلفة. لكن هذه الخيارات ليست مضمونة، وتختلف بحسب الجهة والدولة ونوع العقد وسجلك في السداد.
تواصل مع الجهة الدائنة واشرح وضعك
قبل الاتصال، جهّز المعلومات التالية:
- إجمالي المبلغ المتبقي.
- قيمة القسط الحالي.
- مقدار الدخل الشهري.
- المصروفات الأساسية.
- المبلغ الذي تستطيع دفعه بانتظام.
تحدث بهدوء ووضوح، واشرح أنك تريد الوصول إلى ترتيب واقعي يساعدك على الاستمرار في السداد.
يمكنك استخدام صيغة مثل:
“أواجه حالياً صعوبة في الالتزام بالقسط الشهري بسبب تغير ظروفي المالية. أرغب في تسوية المبلغ المستحق والالتزام بالدفع، لكنني أحتاج إلى معرفة الخيارات المتاحة لإعادة جدولة الأقساط أو تعديل شروط السداد بما يتناسب مع قدرتي الحالية.”
اسأل عن الخيارات المتاحة
لا تكتفِ بالسؤال عن تخفيض القسط فقط. استفسر عن التفاصيل التالية:
- هل يمكن إعادة جدولة الدفعات؟
- هل توجد إمكانية لتخفيض سعر الفائدة؟
- هل يمكن تخفيض أو إلغاء بعض رسوم التأخير؟
- هل يمكن تغيير تاريخ الاستحقاق ليتناسب مع موعد دخلك؟
- هل توجد خطة سداد خاصة بحالات التعثر المالي؟
قد يؤدي خفض القسط الشهري إلى تمديد مدة السداد وزيادة التكلفة الإجمالية، لذلك اطلب توضيح إجمالي المبلغ الذي ستدفعه قبل الموافقة.
احصل على الاتفاق مكتوباً
إذا توصلت إلى اتفاق جديد، اطلب نسخة مكتوبة توضح المبلغ والمدة والفوائد والرسوم وتواريخ الدفع.
لا تتوقف عن دفع الأقساط الحالية اعتماداً على وعد شفهي، ولا توقع على تسوية أو تنازل قبل فهم جميع شروطها وآثارها القانونية.
يمكنك مراجعة دليل مكتب الحماية المالية للمستهلك حول التعامل مع الديون لمعرفة بعض الخيارات التي يمكن مناقشتها مع الجهات الدائنة. وتذكر أن الإجراءات والحقوق الواردة في المصادر الأمريكية لا تنطبق تلقائياً على جميع البلدان.
6. زد دخلك لتسريع سداد الديون
قد تصل إلى مرحلة تقلل فيها المصروفات قدر الإمكان، ومع ذلك لا تستطيع تخصيص مبلغ كافٍ لسداد الديون. في هذه الحالة، يصبح البحث عن دخل إضافي خياراً يستحق الدراسة.
زيادة الدخل لا تعني بالضرورة العمل لساعات طويلة أو إنشاء مشروع كبير. يمكنك البدء بفرص صغيرة تتناسب مع مهاراتك ووقتك وظروفك.
حوّل مهاراتك إلى مصدر دخل إضافي
فكر في المهارات التي تستطيع تقديمها مقابل أجر، مثل:
- التصميم وتحرير الصور.
- الترجمة والكتابة.
- التدريس والدروس الخصوصية.
- إدخال البيانات والمساعدة الإدارية.
- إصلاح الأجهزة أو تقديم خدمات محلية.
- إدارة حسابات التواصل الاجتماعي.
اختر عملاً تستطيع تنفيذه دون تكاليف تأسيس مرتفعة أو مخاطرة مالية جديدة.
بع الأشياء التي لم تعد تستخدمها
راجع الأجهزة والملابس والأثاث والأدوات التي لم تعد تحتاج إليها. إذا كانت بحالة جيدة، يمكنك بيعها والاستفادة من المبلغ في تقليل أحد الديون.
لكن لا تبع أشياء ضرورية لعملك أو حياتك اليومية لمجرد الحصول على مبلغ سريع، لأن استبدالها لاحقاً قد يكلفك أكثر.
وجه الدخل الإضافي نحو هدف واضح
إذا حصلت على دخل إضافي من عمل جانبي أو بيع بعض الممتلكات، فحدد مسبقاً كيف ستستخدمه.
يمكنك تخصيص جزء منه لصندوق الطوارئ، ثم توجيه الفائض إلى الدين الذي اخترته وفق استراتيجية السداد.
الأهم ألا يتحول الدخل الإضافي إلى سبب لزيادة الإنفاق أو شراء التزامات جديدة.
7. احتفظ بصندوق طوارئ صغير أثناء سداد الديون
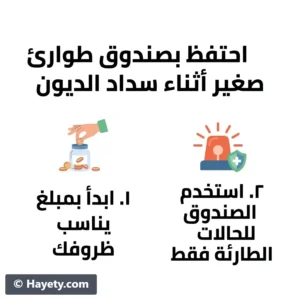
قد يبدو تخصيص المال للادخار أثناء وجود ديون أمراً متناقضاً، خاصة إذا كانت الفوائد تتراكم. لكن توجيه كل ما تملكه إلى السداد وترك رصيدك دون أي احتياطي قد يجعلك مضطراً إلى الاقتراض مجدداً عند أول ظرف مفاجئ.
تخيل أنك وجهت كل مدخراتك إلى سداد بطاقة ائتمانية، ثم تعطلت سيارتك أو ظهرت فاتورة طبية غير متوقعة. إذا لم يكن لديك احتياطي، فقد تضطر إلى استخدام البطاقة مرة أخرى، فتعود المشكلة من جديد.
ابدأ بمبلغ يناسب ظروفك
لا يوجد مبلغ واحد يناسب الجميع. يعتمد حجم صندوق الطوارئ على دخلك، ومصروفاتك الأساسية، واستقرار عملك، والالتزامات التي تتحملها.
ابدأ بمبلغ تستطيع جمعه دون إهمال الأقساط الضرورية. حتى المبلغ الصغير قد يساعدك على التعامل مع بعض النفقات المفاجئة دون اللجوء إلى الاقتراض.
بعد استقرار وضعك المالي والتخلص من الديون المكلفة، يمكنك زيادة هذا الاحتياطي تدريجياً ليغطي فترة مناسبة من مصروفاتك الأساسية.
استخدم الصندوق للطوارئ الحقيقية
خصص هذا المال للمواقف غير المخطط لها، مثل إصلاح ضروري في المنزل أو السيارة، أو فاتورة صحية غير متوقعة، أو فقدان جزء من الدخل.
لا تستخدمه للمشتريات الترفيهية أو العروض المؤقتة أو المصروفات التي يمكنك التخطيط لها مسبقاً.
يوضح دليل صندوق الطوارئ الصادر عن مكتب الحماية المالية للمستهلك أهمية الاحتفاظ باحتياطي مخصص للمصاريف غير المتوقعة، حتى لو بدأت بمبالغ صغيرة.
8. كيف تحافظ على استقرارك النفسي أثناء سداد الديون؟
التعامل مع الديون ليس تحدياً مالياً فقط. فقد يؤثر الضغط المستمر في النوم والتركيز والعلاقات الشخصية، خاصة عندما تشعر بأن التزاماتك تتجاوز قدرتك على السداد.
لهذا السبب، من المهم أن تتعامل مع الخطة بطريقة تحافظ على قدرتك النفسية على الاستمرار.
قسّم الهدف الكبير إلى أهداف صغيرة
قد يبدو التخلص من آلاف الوحدات النقدية هدفاً بعيداً، لكن تقسيمه إلى أهداف شهرية يجعله أكثر وضوحاً.
بدلاً من التركيز على إجمالي الدين طوال الوقت، تابع مقدار الانخفاض الذي حققته خلال كل شهر، وعدد الأقساط التي التزمت بها، والرسوم التي تمكنت من تجنبها.
لا تجعل الديون مقياساً لقيمتك
وجود ديون لا يعني أنك شخص فاشل أو أنك فقدت القدرة على تحسين وضعك. فقد تتراكم الالتزامات بسبب قرارات سابقة أو ظروف غير متوقعة أو تغير في الدخل.
المهم هو أن تتعامل مع المشكلة بواقعية، وتتعلم من التجربة، وتتجنب تحويل الشعور بالذنب إلى سبب لمزيد من القرارات المتسرعة.
تحدث مع شخص تثق به
إذا كان الضغط المالي يؤثر في علاقتك بشريك حياتك أو عائلتك، فقد يساعدك الحديث بصراحة عن الوضع والخطة التي تعمل عليها.
ليس من الضروري مشاركة كل التفاصيل مع الجميع، لكن وجود شخص موثوق يدعمك قد يخفف الشعور بالعزلة ويساعدك على الالتزام.
وتذكر أن التعثر في شهر واحد لا يعني فشل الخطة بالكامل. راجع ما حدث، وحدد السبب، ثم عدّل ميزانيتك بما يتناسب مع الواقع.
9. ماذا تفعل بعد سداد جميع ديونك؟
عندما تسدد آخر دين، لا تجعل هذه اللحظة نهاية اهتمامك بإدارة أموالك. بل اعتبرها بداية مرحلة جديدة تستطيع فيها توجيه دخلك نحو أهدافك بدلاً من الأقساط السابقة.
تأكد من إغلاق الالتزامات رسمياً
بعد سداد الدين بالكامل، احتفظ بإيصالات الدفع والمراسلات، واطلب تأكيداً مكتوباً يوضح أن الرصيد أصبح صفراً وأن الالتزام أُغلق وفق شروط العقد.
إذا كان الدين مرتبطاً بضمان أو إجراء قانوني أو سجل ائتماني، فتحقق من استكمال الإجراءات المطلوبة في بلدك.
ابنِ صندوق طوارئ أكبر
إذا كنت قد اكتفيت باحتياطي صغير أثناء سداد الديون، يمكنك الآن توجيه جزء من المبلغ الذي كان يذهب إلى الأقساط لبناء صندوق طوارئ يغطي عدة أشهر من النفقات الأساسية.
تعتمد المدة المناسبة على استقرار دخلك ومسؤولياتك المالية، لذلك اختر هدفاً واقعياً تستطيع الوصول إليه تدريجياً.
ابدأ الادخار لأهدافك المستقبلية
بعد التخلص من الديون المكلفة وتكوين احتياطي مناسب، يمكنك تخصيص أموالك لأهداف أخرى، مثل التعليم أو شراء منزل أو تطوير مهاراتك أو الاستثمار بعد فهم مخاطره.
إذا كنت تريد بناء خطة طويلة الأجل، يمكنك قراءة دليل الادخار للمستقبل وكيف تخطط وتحقق أهدافك المالية.
الأهم هو ألا تعود إلى عادات الاقتراض السابقة دون ضرورة أو دراسة. فالتخلص من الديون إنجاز مهم، والحفاظ على الاستقرار المالي هو ما يمنح هذا الإنجاز قيمته على المدى الطويل.
الخلاصة
إن معرفة كيفية سداد الديون لا تتطلب حلاً سحرياً، بل خطة واضحة تبدأ بحصر الالتزامات، وإيقاف الاقتراض غير الضروري، واختيار طريقة مناسبة للسداد، ثم تنظيم الميزانية ومراجعتها باستمرار.
لا تحاول تنفيذ كل شيء في يوم واحد. ابدأ اليوم بكتابة ديونك ومواعيد استحقاقها، ثم اختر أول خطوة تستطيع الالتزام بها هذا الشهر.
قد تستغرق الرحلة وقتاً، لكن كل دفعة منتظمة وكل قرار مالي مدروس يقربك من التخلص من الديون وبناء حياة أكثر استقراراً.
أسئلة شائعة عن كيفية سداد الديون
هل يجب أن أسدد الديون أولاً أم أبدأ بالادخار والاستثمار؟
يعتمد ذلك على تكلفة الديون ومدى استقرار وضعك المالي. من المفيد الاحتفاظ باحتياطي صغير للطوارئ، مع إعطاء الأولوية للديون مرتفعة الفائدة، ثم توسيع الادخار والاستثمار بعد السيطرة على الالتزامات المكلفة.
كيف أسدد ديوني إذا كان راتبي محدوداً؟
ابدأ بحصر الديون والمصروفات الأساسية، ثم حدد الأقساط التي تستطيع الالتزام بها. تواصل مع الدائنين إذا لم يعد دخلك يكفي للسداد، وابحث عن إمكانية تعديل الشروط أو زيادة الدخل بعمل إضافي مناسب.
هل توحيد الديون يساعد على التخلص منها؟
قد يساعد إذا جمع عدة التزامات في قرض واحد بتكلفة إجمالية أقل وشروط مناسبة. لكنه قد يزيد ما تدفعه إذا امتدت مدة السداد أو ارتفعت الرسوم، لذلك قارن التكلفة الإجمالية قبل الموافقة.
كيف أسدد ديون الأصدقاء والعائلة دون خسارة العلاقة؟
تحدث معهم بوضوح، واشرح قدرتك الحالية على السداد، ثم اقترح جدولاً واقعياً بمبالغ منتظمة. الالتزام بالاتفاق وإبلاغهم مبكراً بأي تغيير يساعدان على الحفاظ على الثقة.
ما الفرق بين الديون الجيدة والديون السيئة؟
يُستخدم هذا التصنيف لوصف الديون التي قد تمول أصلاً أو فرصة منتجة، مقابل الديون التي تمول استهلاكاً لا يضيف قيمة مالية. لكن لا يوجد دين جيد تلقائياً، فالتكلفة والمخاطر والقدرة على السداد هي عوامل أساسية في تقييمه.
هل يمكن سداد الديون دون زيادة الدخل؟
نعم، إذا كان دخلك الحالي يسمح بتخصيص مبلغ للسداد بعد تغطية الضروريات. يمكنك البدء بتقليل النفقات وتنظيم الميزانية، لكن إذا كانت الالتزامات تتجاوز دخلك، فقد تحتاج إلى التفاوض مع الدائنين أو البحث عن مصدر دخل إضافي.